Domain my-kredit.de kaufen?
Wir ziehen mit dem Projekt
my-kredit.de um.
Sind Sie am Kauf der Domain
my-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain my-kredit.de kaufen?
Was ist eine Kreditsicherung?
Was ist eine Kreditsicherung? Eine Kreditsicherung ist eine Maßnahme, die von Kreditgebern ergriffen wird, um sich vor Zahlungsausfällen zu schützen. Dabei werden verschiedene Vermögenswerte oder Garantien eingesetzt, um die Rückzahlung des Kredits abzusichern. Zu den gängigen Formen der Kreditsicherung gehören beispielsweise Bürgschaften, Pfandrechte oder Sicherungsübereignungen. Diese Maßnahmen dienen dazu, das Risiko für den Kreditgeber zu minimieren und die Kreditvergabe zu erleichtern. **
Welche Bedeutung hat die Kreditsicherung für die Banken und ihre Kunden?
Welche Bedeutung hat die Kreditsicherung für die Banken und ihre Kunden? **

Ähnliche Suchbegriffe für Kreditsicherung-nach-der-CRR
Top-Angebote
Produkte zum Begriff Kreditsicherung-nach-der-CRR:
-
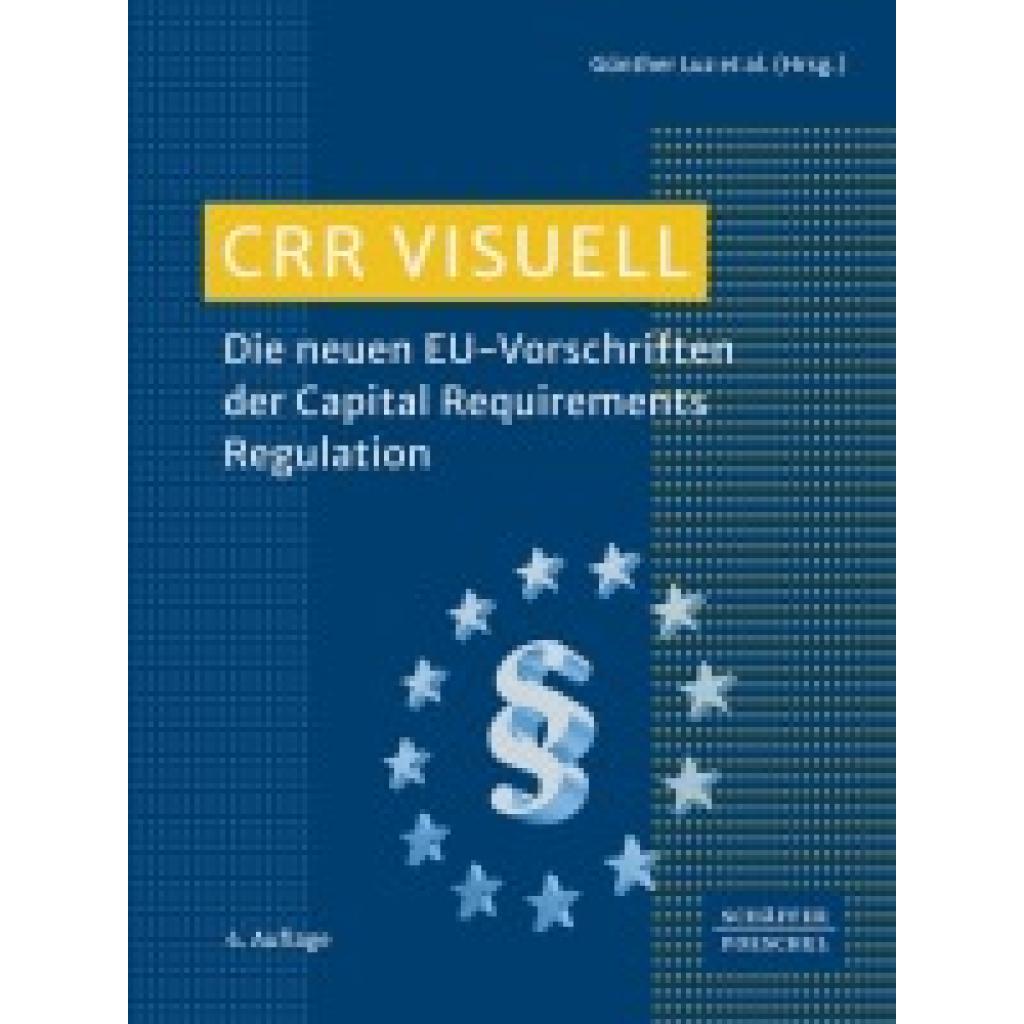
CRR visuellCRR visuell , Die mehr als 500 Artikel umfassende CRR-Verordnung umfasst insbesondere Regelungen zu den Bestandteilen der Eigenmittel, Eigenmittelanforderungen, Großkrediten, Berichterstattung zur Liquidität, Verschuldung und Offenlegung. Die grafische Darstellung ermöglicht einen schnellen Zugang zu dem komplexen Regelwerk. Darüber hinaus sind diejenigen Änderungen besonders hervorgehoben, die sich auf die nationalen Bestimmungen beziehen, im Wesentlichen das KWG, die SolvV sowie die GroMiKV. Mit Einführung in jeden Themenbereich und hilfreichen Anhängen, wie z.B. einer Übersicht über die Begriffsbestimmungen der CRR und einer Übersicht der an die EBA gerichteten Arbeitsaufträge. Die 4. Auflage berücksichtigt die neuen Regelungen der CRR III, welche zum 1.1.2025 zur Anwendung kommen. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 4. Auflage 2025, Erscheinungsjahr: 20250424, Redaktion: Luz, Günther~Walch, Karlheinz~Weber, Max~Schaber, Mathias~Wagner, Claus-Peter~Gehde-Trapp, Monika~Witt, Thomas, Auflage: 25004, Auflage/Ausgabe: 4. Auflage 2025, Seitenzahl/Blattzahl: 500, Keyword: Banken; Bankenaufsicht; Bankrecht; CRD-IV; CRR; Capital; Claus-Peter; EU; EU-Vorschriften; Eigenmittel; Fachbuch; Finanzierung; Großkredite; Günther; Kontrahentenrisiko; Leverage; Liquidität; Luz; Mathias; Max; Neus; Peter; Regulation; Requirements; Schaber; Schneider; Vorschriften; Wagner; Weber; Werner; visuell, Fachschema: Bankrecht~Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Handelsrecht~International (Recht)~Internationales Recht~Wirtschaftsgesetz~Wirtschaftsrecht~Bank - Bankgeschäft, Fachkategorie: Industrien und Branchen~Internationales Öffentliches Recht: Wirtschafts- und Handelsrecht~Bankrecht, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 28, Gewicht: 802, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was ist der Unterschied zwischen Zinsen und Tilgung?
Was ist der Unterschied zwischen Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und müssen regelmäßig an den Kreditgeber gezahlt werden. Die Tilgung hingegen ist die Rückzahlung des geliehenen Kapitals. Sie dient dazu, den Kreditbetrag nach und nach zu reduzieren, bis er vollständig zurückgezahlt ist. Während die Zinsen die Kosten für die Kreditaufnahme darstellen, trägt die Tilgung dazu bei, den Kredit abzubezahlen und die Schulden zu verringern. Insgesamt bilden Zinsen und Tilgung zusammen die monatliche Rate, die für die Rückzahlung eines Kredits fällig wird. **
-
Nach wie vielen Jahren wird der Kredit mit 4% Zinsen von 8000 auf 10400 erhöht?
Um den Kreditbetrag von 8000 auf 10400 zu erhöhen, beträgt der Zinsbetrag 2400 (10400 - 8000). Mit einem Zinssatz von 4% pro Jahr kann man berechnen, dass es 10 Jahre dauert, bis der Kredit um diesen Betrag erhöht wird. **

Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Kreditsicherung-nach-der-CRR:
-
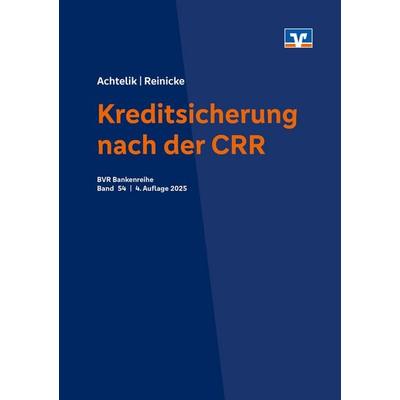
Kreditsicherung nach der CRR, Ratgeber von Olaf Achtelik, Thorsten ReinickeDer Ratgeber "Kreditsicherung nach der CRR" von DG Nexolution bietet eine umfassende Analyse der regulatorischen Anforderungen zur Kreditrisikominderung durch Sicherheiten. Er richtet sich insbesondere an Bankpraktiker und unterstützt diese in ihrem täglichen Arbeitsumfeld. Das Werk behandelt die wichtigsten Sicherheiten, die zur Minderung von Kreditrisiken eingesetzt werden, und stellt diese anhand der gängigen Sicherheitenvordrucke dar, die in vielen Volksbanken und Raiffeisenbanken verwendet werden. Zudem werden Mustervorschläge für Rechtsgutachten präsentiert, um die praktische Anwendung zu erleichtern. Der Ratgeber umfasst verschiedene Themen, darunter die rechtlichen Grundlagen, die allgemeinen Anerkennungsvoraussetzungen für Kreditrisikominderungsformen sowie die spezifischen Anforderungen im Standardansatz und im Basis-IRBA. Die Darstellung der aufsichtlichen Verfahren, die von genossenschaftlichen Primärbanken genutzt werden, ist ein zentrales Element des Buches.39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreditsicherung nach der CRR, Taschenbuch von Olaf Achtelik,Thorsten Reinicke, DG Nexolution, 978-3-87151-353-4Kreditsicherung Nach Der Crr, Taschenbuch Von Olaf Achtelik,thorsten Reinicke, Dg Nexolution, 978-3-87151-353-4, Seitenanzahl: 28739,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CRR visuellCRR visuell , Die mehr als 500 Artikel umfassende CRR-Verordnung umfasst insbesondere Regelungen zu den Bestandteilen der Eigenmittel, Eigenmittelanforderungen, Großkrediten, Berichterstattung zur Liquidität, Verschuldung und Offenlegung. Die grafische Darstellung ermöglicht einen schnellen Zugang zu dem komplexen Regelwerk. Darüber hinaus sind diejenigen Änderungen besonders hervorgehoben, die sich auf die nationalen Bestimmungen beziehen, im Wesentlichen das KWG, die SolvV sowie die GroMiKV. Mit Einführung in jeden Themenbereich und hilfreichen Anhängen, wie z.B. einer Übersicht über die Begriffsbestimmungen der CRR und einer Übersicht der an die EBA gerichteten Arbeitsaufträge. Die 4. Auflage berücksichtigt die neuen Regelungen der CRR III, welche zum 1.1.2025 zur Anwendung kommen. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 4. Auflage 2025, Erscheinungsjahr: 20250424, Redaktion: Luz, Günther~Walch, Karlheinz~Weber, Max~Schaber, Mathias~Wagner, Claus-Peter~Gehde-Trapp, Monika~Witt, Thomas, Auflage: 25004, Auflage/Ausgabe: 4. Auflage 2025, Seitenzahl/Blattzahl: 500, Keyword: Banken; Bankenaufsicht; Bankrecht; CRD-IV; CRR; Capital; Claus-Peter; EU; EU-Vorschriften; Eigenmittel; Fachbuch; Finanzierung; Großkredite; Günther; Kontrahentenrisiko; Leverage; Liquidität; Luz; Mathias; Max; Neus; Peter; Regulation; Requirements; Schaber; Schneider; Vorschriften; Wagner; Weber; Werner; visuell, Fachschema: Bankrecht~Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Handelsrecht~International (Recht)~Internationales Recht~Wirtschaftsgesetz~Wirtschaftsrecht~Bank - Bankgeschäft, Fachkategorie: Industrien und Branchen~Internationales Öffentliches Recht: Wirtschafts- und Handelsrecht~Bankrecht, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 28, Gewicht: 802, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Kreditsicherung?
Was ist eine Kreditsicherung? Eine Kreditsicherung ist eine Maßnahme, die von Kreditgebern ergriffen wird, um sich vor Zahlungsausfällen zu schützen. Dabei werden verschiedene Vermögenswerte oder Garantien eingesetzt, um die Rückzahlung des Kredits abzusichern. Zu den gängigen Formen der Kreditsicherung gehören beispielsweise Bürgschaften, Pfandrechte oder Sicherungsübereignungen. Diese Maßnahmen dienen dazu, das Risiko für den Kreditgeber zu minimieren und die Kreditvergabe zu erleichtern. **
-
Welche Bedeutung hat die Kreditsicherung für die Banken und ihre Kunden?
Welche Bedeutung hat die Kreditsicherung für die Banken und ihre Kunden? **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Kreditsicherung-nach-der-CRR
-
Entwicklungen und Entwicklungstendenzen in der Kreditsicherung, Taschenbuch von Eberhard Paal, Betriebswirtschaftlicher Verlag Gabler,Entwicklungen Und Entwicklungstendenzen In Der Kreditsicherung, Taschenbuch Von Eberhard Paal, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-40022-0, Seitenanzahl: 33354,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Zinsen und Tilgung?
Was ist der Unterschied zwischen Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und müssen regelmäßig an den Kreditgeber gezahlt werden. Die Tilgung hingegen ist die Rückzahlung des geliehenen Kapitals. Sie dient dazu, den Kreditbetrag nach und nach zu reduzieren, bis er vollständig zurückgezahlt ist. Während die Zinsen die Kosten für die Kreditaufnahme darstellen, trägt die Tilgung dazu bei, den Kredit abzubezahlen und die Schulden zu verringern. Insgesamt bilden Zinsen und Tilgung zusammen die monatliche Rate, die für die Rückzahlung eines Kredits fällig wird. **
-
Nach wie vielen Jahren wird der Kredit mit 4% Zinsen von 8000 auf 10400 erhöht?
Um den Kreditbetrag von 8000 auf 10400 zu erhöhen, beträgt der Zinsbetrag 2400 (10400 - 8000). Mit einem Zinssatz von 4% pro Jahr kann man berechnen, dass es 10 Jahre dauert, bis der Kredit um diesen Betrag erhöht wird. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.